খেলাপি ঋণ কমাতে সুদ মওকুফের সিদ্ধান্ত, তবে শর্তসাপেক্ষে
খেলাপি ঋণ কমাতে সুদ মওকুফের সিদ্ধান্ত, তবে শর্তসাপেক্ষে
editor
প্রকাশিত July 1, 2026, 06:37 PM
Manual1 Ad Code
বিবিসি নিউজ বাংলা
বাংলাদেশের ব্যাংক খাতে যে বিপুল পরিমাণ খেলাপি ঋণ রয়েছে, সেটি কমিয়ে আনার লক্ষ্যে বড় ধরনের ছাড় ঘোষণা করেছে দেশটির কেন্দ্রীয় ব্যাংক। নতুন ঘোষণা অনুযায়ী, গ্রাহকদের মধ্যে যারা ঋণ খেলাপি রয়েছেন, মূল অর্থ একসাথে পরিশোধ করে তারা দায়মুক্তি পেতে পারেন।
অর্থাৎ ঋণের বিপরীতে আগে তাদের যে নির্দিষ্ট হারে সুদ গুনতে হতো, সেটি আর পরিশোধ করতে হবে না।
তবে এই সুবিধা পেতে হলে গ্রহীতাদেরকে তাদের খেলাপি ঋণের অর্থ আগামী ৩১শে ডিসেম্বরের মধ্যে পরিশোধ করতে হবে।
এ সংক্রান্ত একটি নির্দেশনা জারি করে ইতোমধ্যেই দেশটির সব তফসিলি ব্যাংকে পাঠিয়েছে বাংলাদেশ ব্যাংক।
কর্মকর্তারা মনে করেন, বিশেষ এই সুবিধা দেওয়ার ফলে সরকারি-বেসরকারি সব ব্যাংক তাদের খেলাপি ঋণের একটি বড় অংশ আদায় করতে সক্ষম হবে।
পরে সেই অর্থ পুনরায় ঋণ আকারে নতুন গ্রাহকদের দেওয়া হবে, যার ফলে দেশের অর্থনীতিতে গতি সঞ্চার হবে বলে আশা করছেন তারা।
যদিও কেন্দ্রীয় ব্যাংকের এমন সিদ্ধান্তের ন্যায্যতা নিয়ে প্রশ্ন তুলছেন ব্যবসায়ীদের কেউ কেউ।
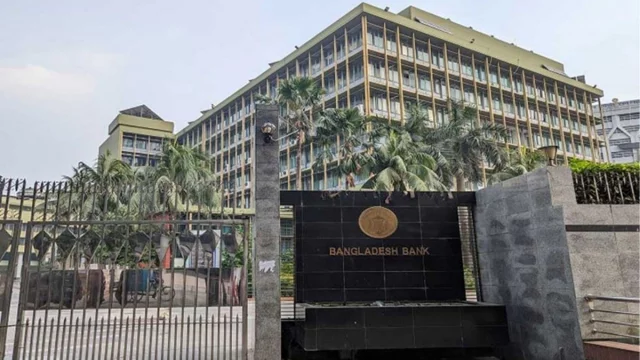
বাংলাদেশ ব্যাংক
“আমরা যারা ঠিক টাইমে ঋণের টাকা পরিশোধ করছি, তাদের কাছ থেকে ঠিকই সুদের পুরো টাকাটা নেওয়া হচ্ছে। অথচ যারা পরিশোধ করছে না, জরিমানার বদলে তাদেরকে উল্টো সুদ মাফ করা হচ্ছে। এটা হতাশাজনক,” বিবিসি বাংলাকে বলছিলেন ঢাকার একজন ব্যবসায়ী শফিকুল ইসলাম।
অর্থনীতিবিদরা বলছেন, খেলাপি ঋণ আদায়ের যে কৌশল সরকার নিয়েছে, সেটির সফলতা নির্ভর করছে সিদ্ধান্তটির যথাযথ বাস্তবায়নের ওপর।
“প্রথমত, এটার অপব্যবহার করে বা রাজনৈতিক প্রভাব খাটিয়ে কেউ যেন অন্যায়ভাবে তার সুদ মওকুফ করতে না পারে, বাংলাদেশ ব্যাংককে সেটা নিশ্চিত করতে হবে। সেইসঙ্গে, এই বার্তাও দিতে হবে যে, এই সুযোগ পরে আর দেওয়া হবে না। নির্ধারিত সময়ের মধ্যে ঋণ পরিশোধ না করলে অবশ্যই শাস্তি পেতে হবে,” বিবিসি বাংলাকে বলছিলেন বাংলাদেশ ইনস্টিটিউট অব ইন্টারন্যাশনাল অ্যান্ড স্ট্র্যাটেজিক স্টাডিজের (বিস) গবেষণা পরিচালক ড. মাহফুজ কবীর।
নির্দেশনায় কী আছে?
সুদ মওকুফের সুবিধা ঘোষণা করে কেন্দ্রীয় ব্যাংকের পক্ষ থেকে নির্দেশনাটি জারি করা হয়েছে গত সোমবার।
১৯৯১ সালের ব্যাংক কোম্পানি আইনের ক্ষমতাবলে জারি করা ওই নির্দেশনায় বলা হয়েছে, দেশে কর্মসংস্থান সৃষ্টি ও টেকসই অর্থনৈতিক প্রবৃদ্ধি অর্জনের লক্ষ্যে উৎপাদনশীল খাতে ঋণপ্রবাহ বাড়ানো অত্যন্ত জরুরি।
কিন্তু বর্তমানে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ উল্লেখযোগ্যভাবে বৃদ্ধি পাওয়ায় ব্যাংকগুলোর সম্পদের গুণগত মান, তারল্য ব্যবস্থাপনা ও নতুন ঋণ দেওয়ার ক্ষমতা নেতিবাচকভাবে প্রভাবিত হচ্ছে।
ফলে খেলাপি ঋণের পরিমাণ কমিয়ে আনা দরকার বলে মনে করছে সরকার। ঋণের অনাদায়ী অর্থ যেন ব্যাংকে ফেরত আনা যায়, সেই চেষ্টার অংশ হিসেবেই বিশেষ এই পদক্ষেপ গ্রহণ করেছে কেন্দ্রীয় ব্যাংক।
Manual8 Ad Code
এতে ব্যাংকগুলোর খেলাপি ঋণ কমবে এবং নতুন ঋণ দেওয়ার সক্ষমতা বাড়বে বলে নির্দেশনাপত্রে উল্লেখ করেছে কেন্দ্রীয় ব্যাংক।
সার্বিকভাবে এই সিদ্ধান্ত দেশের উৎপাদন, বিনিয়োগ ও কর্মসংস্থান সৃষ্টিতে ইতিবাচক ভূমিকা রাখবে বলেও মনে করে প্রতিষ্ঠানটি।
নির্দেশনাটি সরকারি-বেসরকারি সব ব্যাংকের ক্ষেত্রে প্রযোজ্য বলে জানানো হয়েছে।
কারা পাবে?
কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী, চলতি বছরের ৩০শে জুনের মধ্যে ব্যাংকের ‘মন্দ ও ক্ষতিজনক’ শ্রেণিতে যেসব ঋণ খেলাপির নাম রয়েছে, তারা সুবিধার আওতায় আসবে।
Manual1 Ad Code
সাধারণত ৯০ দিন বা তার বেশি সময় ধরে ঋণ পরিশোধ করা না হলে ব্যাংক সেটিকে খেলাপি ঋণ হিসেবে চিহ্নিত করে।
এর মধ্যে কোনো ঋণের কিস্তি বা মেয়াদোত্তীর্ণ হওয়ার সময় এক বছর বা তার বেশি অতিক্রান্ত হলে সেটা ‘মন্দ বা ক্ষতিজনক’ শ্রেণিভুক্ত করা হয়। এসব ঋণ আদায়ের সম্ভাবনা খুবই ক্ষীণ থাকে।
Manual1 Ad Code
৩০শে জুনের আগে যারা এই তালিকায় জায়গা পেয়েছেন, তারাই কেবল সুদ মওকুফের সুবিধা নিতে পারবেন।
এক্ষেত্রে যে ব্যাংকে তার ঋণ রয়েছে, সেটার পরিচালনা পর্ষদের অনুমোদন প্রয়োজন হবে। তারা ব্যাংকের সঙ্গে ঋণ গ্রহীতার সম্পর্কের ভিত্তিতে সিদ্ধান্ত নিবেন যে, তার সুদ মওকুফ করা হবে কি-না।
যেসব ঋণগ্রহীতা বিভিন্ন কারণে আর্থিক সংকটে পড়লেও ব্যবসা পরিচালনার সক্ষমতা রাখেন কি-না এবং ঋণ পরিশোধের আন্তরিকতা রয়েছে কি-না, সেটা যাচাই করতে হবে।
“এসব যাচাই-বাছাইয়ের পর যদি দেখা যায়, গ্রহীতা ঋণ পরিশোধের ব্যাপারে আন্তরিক, কিন্তু সত্যিকার অর্থেই আর্থিক সমস্যায় পড়ায় পুরো অর্থ পরিশোধ করতে পারছেন না এবং লেনদেনের ক্ষেত্র তার অতীত রেকর্ড ভালো, তখন ব্যাংকের পরিচালনা পর্ষদের অনুমোদন সাপেক্ষে তিনি সুদ মওকুফের সুবিধা পাবেন,” বিবিসি বাংলাকে বলছিলেন বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান।
তবে সুবিধা পাওয়ার প্রধান শর্ত হলো ঋণগ্রহীতাকে তার অতীতের সকল ঋণ বা আর্থিক দায় একসঙ্গে পরিশোধ করতে হবে।
আর সেটি নিশ্চিত করতে পারলে ঋণগ্রহীতার ওপর থেকে সব ধরনের আরোপিত ও অনারোপিত সুদ মওকুফ করা যাবে।
ফলে তাকে ব্যাংকের কস্ট অব ফান্ড বা তহবিল ব্যয়ও দিতে হবে না।
তহবিল ব্যয় হচ্ছে একটি ব্যাংকের সেই ব্যয়, যা ঋণ দেওয়ার জন্য সংগৃহীত অর্থের বিপরীতে খরচ হয়।
২০২২ সালে প্রকাশিত একটি নির্দেশনায় সুদ মওকুফ করতে গেলে ব্যাংকের তহবিল ব্যয় আদায় নিশ্চিত করার বাধ্যবাধকতা রাখা হয়েছিল।
সেইসঙ্গে, রাষ্ট্রীয় মালিকানাধীন বাণিজ্যিক ও বিশেষায়িত ব্যাংকগুলোর আয়ের খাত বিকলন করে সুদ মওকুফ না করার শর্তও রাখা হয়েছিল।
২৯শে জুন জারি করা নতুন নির্দেশনায় শর্ত দু’টি শিথিল করা হয়েছে। ফলে সরকারি-বেসরকারি সব ব্যাংকই এখন তাদের ঋণ খেলাপিদের সুদ মওকুফের সুবিধা দিতে পারবে।
“এক্ষেত্রে কৃষক থেকে শুরু করে শিল্পপতি পর্যন্ত সবার জন্যই সমান সুযোগ থাকবে। ঋণ ৫০ হাজার নাকি ৫০ কোটি টাকার, সেটার ভিত্তিতে কোনো বৈষম্য হবে না,” ,” বলেন বাংলাদেশ ব্যাংকের মুখপাত্র।
তিনি আরও বলেন, “বরং কৃষি, ক্ষুদ্র ও কুঠিরশিল্পের স্বল্পমেয়াদি ঋণের ক্ষেত্রে অগ্রাধিকারভিত্তিতে এই সুবিধা দিতে নির্দেশনা দেওয়া হয়েছে।”
Manual5 Ad Code
সফলতা আসবে?
বাংলাদেশ ব্যাংকের হিসেবে, দেশটিতে বর্তমানে নন-পারফর্মিং লোন বা খেলাপি ঋণের পরিমাণ বেড়ে প্রায় পাঁচ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা দাঁড়িয়েছে।
বিপুল পরিমাণ এই অর্থের প্রায় পুরোটাই নানান অনিয়ম-দুর্নীতির মাধ্যমে দেওয়া হয়েছে বর্তমানে কার্যক্রম নিষিদ্ধ আওয়ামী লীগ সরকারের দেড় দশকের শাসনামলে।
মূলত তৎকালীন সরকারঘনিষ্ঠ ব্যক্তি ও গোষ্ঠীরাই ব্যাংকখাতের বিভিন্ন অনিয়ম-দুর্নীতির সঙ্গে জড়িত ছিল বলে অন্তর্বর্তী সরকারের সময় প্রকাশ করা অর্থনৈতিক শ্বেতপত্রে উল্লেখ করা হয়েছে।
“২০২৪ সালের গণঅভ্যুত্থানে শেখ হাসিনার সরকার ক্ষমতাচ্যুত হওয়ার পর এস আলমসহ সুবিধাভোগী ওইসব গোষ্ঠী ও ব্যক্তিরা দেশ চলে গেছে। ফলে তাদের ঋণের অর্থ ফেরত পাওয়া অনিশ্চিত হয়ে পড়েছে,” বিবিসি বাংলাকে বলছিলেন অর্থনীতিবিদ ড. মুস্তাফিজুর রহমান।
এ অবস্থায় নগদ অর্থ সংকটে অনেক ব্যাংক নতুন করে ঋণ তো দিতেই পারছে না, এমনকি সাধারণ গ্রাহকের আমানত ফেরত দিতে গিয়েও কোনো কোনো ক্ষেত্রে বেগ পেতে হচ্ছে।
“ফলে ব্যাংকগুলো বাঁচাতে বাংলাদেশ ব্যাংক সুদ মওকুফের যে বিশেষ সুবিধা ঘোষণা করেছে, সেটা একটা ভালো উদ্যোগ। এর ফলে খেলাপি ঋণের অর্ধেকও যদি ব্যাংকে ফেরত আনা যায়, সেটাও একটা বড় সাফল্য হিসেবে বিবেচিত হবে,” বলছিলেন ড. মুস্তাফিজুর রহমান।
তবে ব্যাংকগুলোর সবাই নির্দেশনা যথাযথভাবে পালন না করলে বা এর অপব্যবহার হলে সরকারি উদ্যোগ ব্যর্থ হবে বলে মনে করেন এই অর্থনীতিবিদ।
তিনি বলেন, “এক্ষেত্রে বাংলাদেশ ব্যাংকের নজরদারি বাড়াতে হবে।”
এছাড়া সুদ মওকুফের এমন সুযোগ পরবর্তীতে আর না দেওয়ার বিষয়েও জোর দিচ্ছেন কেউ কেউ।
“৩০শে জুন পর্যন্ত যে সময় বাংলাদেশ ব্যাংক বেঁধে দিয়েছে, সেটি আর না বাড়ানোই ভালো। এর মধ্যে যারা ঋণ খেলাপি হয়েছেন, কেবল তারাই এই সুবিধা পারেন। পরবর্তীতে নতুন কেউ যেন এখানে যুক্ত হতে না পারে, সেটা নিশ্চিত করতে হবে,” বলছিলেন অর্থনীতিবিদ ড. মাহফুজ কবীর।
তা না হলে ঋণ খেলাপির সংখ্যা আরও বেড়ে যাবে বলে আশঙ্কা করছেন তিনি।
“নতুন যুক্ত হওয়ার সুযোগ রাখা হলে দেখা যাবে যারা এখন নিয়মিত কিস্তি দিচ্ছেন, তারাও সেটা বন্ধ করে দিয়ে খেলাপি হয়ে সুদ মওকুফের পথে হাঁটছেন। ফলে সেটা করা যাবে না,” বলেন তিনি।
তাছাড়া ঋণের সুদের অর্থে যেহেতু ব্যাংক চলে, সেজন্য এটা মওকুফ করার ক্ষেত্রেও সতর্ক থাকা জরুরি বলে মনে করেন এই অর্থনীতিবিদ।
“মওকুফের সুবিধাটা যেন সবাইকে ঢালাওভাবে না দেওয়া হয়, সেটাও খেয়াল রাখতে হবে। শুধুমাত্র যারা প্রকৃতপক্ষেই খারাপ পরিস্থিতির মধ্য দিয়ে যাচ্ছেন, সেইসব ব্যবসায়ীরাই যেন এই সুযোগ পান। তা-না হলে ব্যাংক চালানোও কঠিন হয়ে পড়বে,” যোগ করেন বাংলাদেশ ইনস্টিটিউট অব ইন্টারন্যাশনাল অ্যান্ড স্ট্র্যাটেজিক স্টাডিজের (বিস) গবেষণা পরিচালক অর্থনীতিবিদ ড. মাহফুজ কবীর।